Buchhalter Luxemburg
Expert-comptable oder zugelassener Buchhalter: wer zu Ihrer Gesellschaft in Luxemburg passt.
Financial Services Luxembourg übernimmt die laufende Buchhaltung nach LuxGAAP, Bankabstimmungen, Mehrwertsteuer und die Vorbereitung der Jahresabschlüsse für KMU und geeignete Gesellschaften in Luxemburg. Die Monatspauschale für Gesellschaften beginnt bei 250 € netto; Belegvolumen und Leistungsumfang werden im Angebot bestätigt. Unsere Kanzlei ist als Buchhalter zugelassen (Genehmigung 10077274, RCS B213987) und kein Mitglied der OEC. Nachfolgend erläutern wir, wann ein Expert-comptable oder ein zugelassener Abschlussprüfer hinzugezogen werden muss.
Antwort innerhalb von 24 Arbeitsstunden · NDA auf Anfrage vor der Übermittlung vertraulicher Unterlagen

Einordnung
In Luxemburg verteilen sich die Aufgaben der Unternehmensbuchhaltung auf drei Berufe: den zugelassenen Buchhalter nach dem Gesetz vom 2. September 2011, den Expert-comptable und den zugelassenen Abschlussprüfer (Réviseur d'entreprises agréé). Der zugelassene Buchhalter führt die Bücher von Unternehmen, die in zwei aufeinanderfolgenden Geschäftsjahren eine Bilanzsumme von 2,305 Millionen Euro und einen Nettoumsatz von 4,610 Millionen Euro nicht überschreiten.
Rechtliche Grundlage
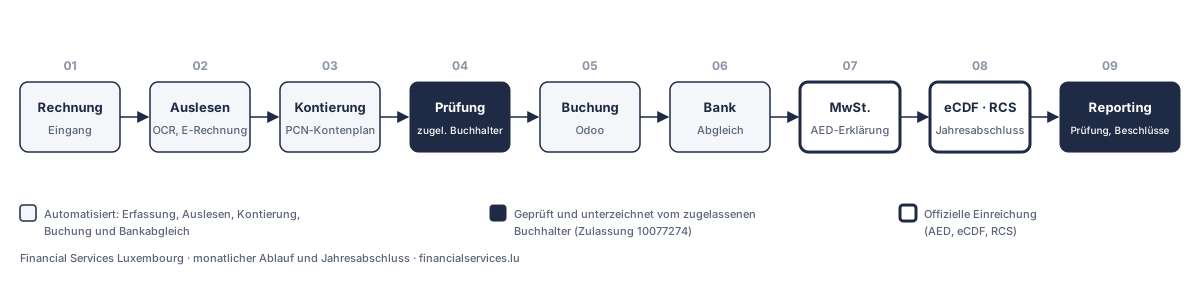
Die Buchführungspflichten ergeben sich aus dem geänderten Gesetz vom 19. Dezember 2002 über das Handels- und Gesellschaftsregister, die Buchführung und die Jahresabschlüsse sowie aus dem Handelsgesetzbuch. Die Daten werden auf eCDF validiert; anschließend wird der Jahresabschluss beim RCS hinterlegt.
Weiterführende Informationen: Buchhaltung für Anwaltskanzleien, Buchhalter für Bauunternehmen und Handwerksbetriebe, Jahresabschlüsse in Luxemburg und Finanzleitung in Teilzeit.
Die wesentlichen Punkte
- Jede luxemburgische Handelsgesellschaft führt eine doppelte Buchhaltung und bewahrt ihre Belege 10 Jahre auf.
- Der Jahresabschluss wird innerhalb von 6 Monaten nach Geschäftsjahresende genehmigt und im darauffolgenden Monat beim RCS hinterlegt, also spätestens 7 Monate nach dem Abschlussstichtag.
- Ein zugelassener Abschlussprüfer wird verpflichtend, wenn in zwei Geschäftsjahren 2 der 3 Schwellenwerte überschritten werden: Bilanzsumme 7,5 Mio. €, Nettoumsatz 15 Mio. € und 50 Beschäftigte.
- Der Stundensatz eines Buchhalters hängt von der Komplexität des Mandats ab; auch Monatspauschalen sind möglich. Unsere vollständige Honorartabelle ist veröffentlicht.
Für wen
- Unternehmer und Selbstständige in der Gründungs- oder Wachstumsphase
- Luxemburgische KMU mit Bedarf an einer nachvollziehbaren Monatspauschale
- Holdings, SOPARFI und Gruppen mit Konsolidierungsbedarf
- Ausländische Gesellschaften und internationale Investoren
Unsere Leistungen
- Laufende Buchhaltung nach LuxGAAP und Kontenabstimmungen
- Jahresabschluss, Bilanz und RCS-Hinterlegung mit eCDF
- Mehrwertsteuer, Steuern (CIT, ICC, IF) und Lohnabrechnung/CCSS
- Konsolidierung, Reporting und Beratung durch einen externen CFO
Buchhalter, Expert-comptable und Abschlussprüfer: Aufgaben
| Kriterium | Zugelassener Buchhalter / Fiduciaire | Expert-comptable | Zugelassener Abschlussprüfer |
|---|---|---|---|
| Hauptaufgabe | Buchführung, Jahresabschluss, Mehrwertsteuer, Lohnabrechnung | Regulierte buchhalterische und steuerliche Arbeiten | Gesetzliche Abschlussprüfung |
| Regulierter Beruf | Ja, Gesetz vom 2. September 2011 | Ja, Gesetz vom 10. Juni 1999 | Ja, Gesetz vom 23. Juli 2016 |
| Verpflichtende Beauftragung | Empfohlen | Je nach Aufgabe | Bei Überschreitung von 2 der 3 Schwellenwerte |
| Unabhängigkeit von der Buchführung | Nein, führt selbst die Bücher | Nein, darf die Bücher führen | Ja, getrennte Tätigkeit aufgrund der Unabhängigkeit |
Was macht ein Buchhalter in Luxemburg?
Die Tätigkeit eines luxemburgischen Buchhalters geht weit über die Belegerfassung hinaus. Im Tagesgeschäft erfasst er Geschäftsvorfälle in der doppelten Buchhaltung, stimmt Bankkonten ab, überwacht Forderungen und Verbindlichkeiten und bereitet Mehrwertsteuererklärungen vor. Zum Geschäftsjahresende erstellt er Bilanz, Gewinn- und Verlustrechnung sowie Anhang und hinterlegt den Jahresabschluss innerhalb der gesetzlichen Fristen beim RCS.
Eine umfassend tätige Fiduciaire begleitet außerdem die Besteuerung mit Körperschaftsteuer, kommunaler Gewerbesteuer und Vermögensteuer, die Lohnbuchhaltung in Luxemburg und CCSS-Meldungen sowie Beratungsfragen: Strukturwahl, Optimierung und Vorbereitung einer Finanzierung oder Veräußerung. Diese kontinuierliche Begleitung von der Erfassung bis zur Beratung macht einen langfristigen Partner aus.
Gastronomiebetriebe haben zusätzliche branchenspezifische Anforderungen: Kassenumsätze, Auszahlungen von Lieferplattformen, Aufteilung nach Mehrwertsteuersätzen und Löhne. Unsere Seite zur Buchhaltung für Restaurants in Luxemburg erläutert die betrieblichen Kontrollen und die Informationen, die für ein passendes Angebot benötigt werden.
Buchhalter, Expert-comptable, Fiduciaire und Abschlussprüfer
Ein zugelassener Buchhalter führt die Buchhaltung, erstellt Jahresabschlüsse und betreut Mehrwertsteuer und Lohnabrechnung. Der Titel „Expert-comptable“ ist Mitgliedern des Ordre des Experts-Comptables (OEC) vorbehalten; bestimmte regulierte Aufgaben wie Bescheinigungen gehören zu ihrem Tätigkeitsbereich. Financial Services Luxembourg ist eine zugelassene Buchhaltungskanzlei und führt nicht den Titel Expert-comptable. Erfordert eine regulierte Aufgabe dessen Mitwirkung, koordinieren wir die Zusammenarbeit mit einem Expert-comptable der OEC.
Der zugelassene Buchhalter arbeitet aufgrund einer Niederlassungsgenehmigung nach dem Gesetz vom 2. September 2011. Der Beruf des Expert-comptable ist durch das Gesetz vom 10. Juni 1999 geregelt. Er umfasst insbesondere die Erstellung und Bestätigung bestimmter buchhalterischer und steuerlicher Arbeiten, jedoch keine gesetzliche Abschlussprüfung. „Fiduciaire“ bezeichnet die Kanzlei, die Buchhaltungs-, Steuer- und Lohnleistungen unter einem dieser Berufsstatute erbringt. Die vollständige Einordnung finden Sie unter Was ist eine Fiduciaire in Luxemburg?. Für die Domizilierung gilt ein eigenständiger Rechtsrahmen: Das Gesetz vom 31. Mai 1999 behält sie bestimmten Berufen vor. Wir übertragen diese Leistung unserem Partner Cerno Law Firm.
Der zugelassene Abschlussprüfer, der Réviseur d'entreprises agréé, übernimmt die gesetzliche Abschlussprüfung. Diese ist von der laufenden Buchhaltung getrennt und wird ab bestimmten Schwellenwerten verpflichtend. Eine Gesellschaft darf Buchführung und gesetzliche Abschlussprüfung nicht demselben Leistungserbringer übertragen: Es gilt der Grundsatz der Unabhängigkeit der Abschlussprüfung.
Ihre Buchführungspflichten in Luxemburg
Handelsunternehmen müssen eine ordnungsgemäße doppelte Buchhaltung führen, sämtliche Geschäftsvorfälle chronologisch und ohne Verzögerung erfassen und einen Jahresabschluss mit Bilanz, Gewinn- und Verlustrechnung sowie Anhang erstellen. Belege und Geschäftsbücher sind zehn Jahre aufzubewahren.
Betroffen sind Einzelkaufleute, Handelsgesellschaften wie SARL, SA, SENC, SCS, SCA, Genossenschaften und SE, Zweigniederlassungen ausländischer Gesellschaften, GIE und EWIV sowie je nach Größe bestimmte Vereine und Stiftungen. Die genauen Pflichten hängen von Rechtsform, Größe und Branche ab.
LuxGAAP und standardisierter Kontenplan
Die luxemburgische Buchhaltung stützt sich auf den standardisierten Kontenplan PCN und die Rechnungslegungsregeln LuxGAAP. Gruppen können unter bestimmten Voraussetzungen IFRS wählen, insbesondere für Konzernabschlüsse oder internationale Finanzierungen. Der gewählte Rechnungslegungsrahmen beeinflusst Darstellung, Bewertung und Vergleichbarkeit der Abschlüsse.
Wir arbeiten grundsätzlich nach LuxGAAP. Erfordert die Gruppenstruktur eine Umstellung oder Überleitung auf IFRS, begleiten wir diese in Abstimmung mit der Konsolidierung.
Jahresabschlüsse hinterlegen: Fristen und Folgen bei Verzug
Die Gesellschafter- oder Hauptversammlung muss den Jahresabschluss innerhalb von sechs Monaten nach Ende des Geschäftsjahres genehmigen. Die Hinterlegung beim Handels- und Gesellschaftsregister folgt innerhalb eines Monats nach der Genehmigung und damit grundsätzlich innerhalb von sieben Monaten nach dem Abschlussstichtag. Einzelheiten finden Sie auf der Seite Jahresabschlüsse in Luxemburg. Die Datenvalidierung erfolgt elektronisch auf der Plattform eCDF.
Eine verspätete oder unterlassene Hinterlegung kann Zuschläge und verwaltungsrechtliche Sanktionen nach sich ziehen. Wir planen den Abschlusskalender frühzeitig, prüfen die Buchungen im Vorfeld und organisieren die fristgerechte Hinterlegung. Dazu gehören die laufende Überwachung der Termine und Hinweise vor jeder Frist.
Wann ist ein zugelassener Abschlussprüfer erforderlich?
Die gesetzliche Prüfung durch einen zugelassenen Abschlussprüfer wird verpflichtend, wenn eine Gesellschaft in zwei aufeinanderfolgenden Geschäftsjahren mindestens zwei der folgenden drei Schwellenwerte überschreitet: Bilanzsumme von 7,5 Millionen Euro, Nettoumsatz von 15 Millionen Euro und durchschnittlich 50 Beschäftigte. Diese Kriterien stehen in Artikel 35 des geänderten Gesetzes vom 19. Dezember 2002 über das Handels- und Gesellschaftsregister sowie die Buchführung und die Jahresabschlüsse der Unternehmen. Die Regel zu zwei aufeinanderfolgenden Geschäftsjahren ergibt sich aus Artikel 36 desselben Gesetzes. Unterhalb dieser Schwellen kann die Gesellschaft je nach Rechtsform einen Commissaire mit einer nicht als Abschlussprüfung zugelassenen Kontrolle bestellen.
Wir prüfen Ihre Situation im Einzelfall und koordinieren gegebenenfalls den Abschlussprüfer. Unsere eigene Tätigkeit bleibt auf Buchführung und Beratung beschränkt, damit die Unabhängigkeit der Prüfung gewahrt bleibt.
Wovon hängt das Honorar eines Buchhalters ab?
Vier Größen bestimmen den überwiegenden Teil des Budgets. Zunächst das Buchungsvolumen: die monatlich zu verarbeitenden Einkaufs- und Verkaufsrechnungen sowie Bankbewegungen. Hinzu kommt das Mehrwertsteuerregime, denn eine monatliche Erklärung mit innergemeinschaftlichen Umsätzen und Zusammenfassender Meldung erfordert andere Arbeiten als eine vierteljährliche Erklärung für reine Inlandsumsätze. Auch die Zahl der abzurechnenden Beschäftigten wirkt sich aus, da jede Abrechnung CCSS-Meldungen und die Überwachung des Steuerabzugs mit sich bringt. Schließlich spielt der Konsolidierungskreis eine Rolle, sobald eine Gruppe mehrere Gesellschaften umfasst. Bei vergleichbarer Bilanzsumme benötigt eine operative SARL mit 80 Rechnungen im Monat eine andere Pauschale als eine vermögenshaltende SOPARFI.
Zwei weitere Faktoren werden häufig unterschätzt. Die Qualität der übermittelten Belege bestimmt den Nachbearbeitungsaufwand: Eingescannte, benannte und abgestimmte Unterlagen verursachen grundsätzlich weniger Arbeit als ungeordnete Belege. Auch der Abschlussstichtag zählt; bei einem Abschluss zum 31. Dezember fällt die Arbeit in die besonders ausgelastete Jahresphase. Wir erfassen diese Faktoren in einer kurzen Bestandsaufnahme und erstellen anschließend ein verbindliches Angebot ohne versteckte Kosten. Die Pauschalen nach Unternehmensprofil finden Sie unter Buchhaltungshonorare in Luxemburg.
Einen Buchhalter auswählen und wechseln
Ein geeigneter Buchhaltungspartner verbindet Zulassung und Fachkenntnisse in LuxGAAP und Steuern mit einem festen Ansprechpartner, nachvollziehbaren Honoraren und Beratung über die Belegerfassung hinaus. Unsere Nachweise und Transparenzzusagen dokumentieren diese Kriterien. Die vollständige Übersicht der sieben Kriterien zur Auswahl einer Fiduciaire, von der Genehmigung bis zur Möglichkeit einer späteren Datenübernahme, steht auf unserer Entscheidungsseite. Berücksichtigen Sie auch die internationale Ausrichtung Ihrer Tätigkeit sowie Ihren Bedarf an Konsolidierung oder Verwaltungsratsmandaten.
Ein Buchhalterwechsel in Luxemburg lässt sich klar strukturieren: Prüfung des Mandats, Übernahme der Daten vom bisherigen Dienstleister, Fortführung von Mehrwertsteuer und Lohnabrechnung ohne Unterbrechung und erstes Reporting zum 15. des Folgemonats. Vertraulichkeit ist vertraglich geregelt; die Schritte werden vollständig dokumentiert. Der detaillierte Ablauf einer Mandatsübernahme beschreibt, welche Unterlagen beim bisherigen Dienstleister anzufordern sind und wie der Übergang geplant wird.
Welche Nachweise sollten Sie vor der Beauftragung verlangen?
Fragen Sie zuerst nach der Nummer der Niederlassungsgenehmigung, ihrem Inhaber und dem vorgeschlagenen Mandatsumfang. Die Bezeichnung „Fiduciaire“ allein sagt nicht aus, ob Sie mit einem zugelassenen Buchhalter, einem bei der OEC eingetragenen Expert-comptable oder einem zugelassenen Abschlussprüfer sprechen. Das offizielle Merkblatt zum Beruf des Buchhalters beschreibt die zulässigen Leistungen und beruflichen Grenzen. Das Merkblatt zum Expert-comptable erläutert das andere Berufsstatut.
Verlangen Sie vor der Unterzeichnung eine Mandatsvereinbarung, die monatliche Buchhaltung, Bankabstimmungen, Jahresabschluss und Anhang, eCDF-Validierung, RCS-Hinterlegung, Mehrwertsteuer, Steuererklärungen, Lohnabrechnung und CCSS-/RTS-Meldungen ausdrücklich aufführt. Jeder Posten sollte als enthalten, optional oder außerhalb des Mandats gekennzeichnet sein. Fragen Sie außerdem nach Auslagen, Einrichtungskosten, Austrittskosten und den Bedingungen der Datenübergabe.
Als überprüfbares Ergebnis benötigen Sie einen Fristenkalender mit Zuständigkeit für jede Erklärung und eine Liste der vom Kunden zu liefernden Informationen. Ein beworbener Monatspreis ohne schriftlich festgelegten Umfang lässt sich nicht mit einer Pauschale vergleichen, die Jahresabschluss und Steuern einschließt.
Beispiel eines Leistungsumfangs: SARL mit erstem Beschäftigten
Ein illustratives Beispiel ohne echte Kundendaten: Eine SARL verkauft an luxemburgische und europäische Kunden, erhält Lieferantenrechnungen in mehreren Währungen und stellt ihren ersten Beschäftigten ein. Die Kanzlei muss klären, wer die Belege sammelt, EU-Geschäftsvorfälle einordnet, Bankkonten abstimmt und variable Lohndaten übermittelt. Fehler entstehen häufig an den Übergängen zwischen Aufgaben und nicht in der Buchhaltungssoftware.
Ein nützliches Arbeitsergebnis umfasst mehr als eine Bilanz: ein abgestimmtes Journal, eine Summen- und Saldenliste zur Kontrolle, eine Liste zu berichtigender Rechnungen, eine belegte Mehrwertsteueraufstellung und einen Abschlusskalender. Zum Jahresende sind die technische Validierung auf eCDF, die Hinterlegung beim RCS und die Steuererklärungen voneinander zu unterscheiden; es handelt sich nicht um einen einzigen Vorgang.
Der Guichet.lu-Leitfaden zu Buchführungspflichten bestätigt die Grundsätze ordnungsgemäßer Buchführung und die Unterscheidung zwischen Buchführung, Validierung und Hinterlegung. Nutzen Sie diese Arbeitsergebnisse zur Bewertung jedes Dienstleisters, auch unserer Kanzlei.
Unser Ansatz: Buchhaltung mit gezielter Automatisierung
Wir verbinden die Fachkenntnisse einer zugelassenen Fiduciaire (Genehmigung 10077274) mit KI-gestützten Abläufen: automatisierte Belegsammlung, OCR-Erfassung und intelligente Bankabstimmung. Die Automatisierung schafft Zeit für Entscheidungen und Beratung. Diese bleiben in menschlicher Verantwortung, werden überwacht und unterzeichnet.
Sie erhalten eine verlässliche Buchhaltung mit fristgerechter Hinterlegung, einen klaren Überblick über Ihre Zahlen und einen festen Ansprechpartner von der Gründung bis zur Konsolidierung.
Odoo-Buchhaltung in Luxemburg: Einrichtung und laufende Betreuung
Odoo ist eine Unternehmenssoftware mit ERP-Funktionen und einem Buchhaltungsmodul. Wir betreiben sie für Sie in Luxemburg: Einrichtung, standardisierter Kontenplan, Mehrwertsteuer in Odoo, Rechnungsstellung und Bankabstimmung. Anschließend führen wir Ihre Buchhaltung direkt in Odoo mit administrativem Kanzleizugang. Das ist die Aufgabe einer Odoo-Fiduciaire in Luxemburg.
Die Abgrenzung zu einem Odoo-Integrator betrifft die laufende Leistung: Ein Integrator richtet das System ein und beendet anschließend das Projekt. Eine Fiduciaire richtet Odoo ein und führt darin fortlaufend die ordnungsgemäße Buchhaltung. Gegenstand der Leistung ist damit eine in Ihrer Software geführte Buchhaltung.
Wir begleiten außerdem sinnvolle Automatisierungen wie elektronische Rechnungsstellung, Mahnungen und Liquiditätsübersichten. Ihr Zugriff und Ihre Daten bleiben dabei jederzeit verfügbar.
Honorare
| Leistung | Profil | Honorar ab | Einheit | Angebot |
|---|---|---|---|---|
| Buchhaltung für Selbstständige | Natürliche Person, Umsatz < 100 Tsd. € | 125 € | netto / Monat | Angebot anfordern → |
| Buchhaltung für Selbstständige | Natürliche Person, Umsatz > 100 Tsd. € | 199 € | netto / Monat | Angebot anfordern → |
| Buchhaltung für Gesellschaften | Umsatz < 112 Tsd. € | 250 € | netto / Monat | Angebot anfordern → |
| Buchhaltung für Gesellschaften | Umsatz von 112 Tsd. € bis 620 Tsd. € | 485 € | netto / Monat | Angebot anfordern → |
| Buchhaltung für Gesellschaften | Umsatz > 620 Tsd. € | 755 € | netto / Monat | Angebot anfordern → |
| SOPARFI-Holding | Vermögensverwaltung / Investitionen | 250 € | netto / Monat | Angebot anfordern → |
| Lohnabrechnung | Gestaffelt: 25 € (1-5), 22 € (6-20), 20 € (21+), zuzüglich einmalig 200 € Einrichtung sowie jährlich jeweils 150 € für CCSS und RTS | 25 € | netto / Abrechnung | Angebot anfordern → |
| Gesellschaftsgründung | SARL-S mit Paket Essentiel oder Holding | 2 000 € | netto, einmalig | Angebot anfordern → |
Unverbindliche Preisspannen, zuzüglich 17 % Mehrwertsteuer, Auslagen und Einreichungsgebühren. Verbindliches Angebot nach Klärung des Umfangs.
Vollständige Preisliste, Bedingungen und Rechner: Buchhaltungskosten in Luxemburg.
Buchhaltung: Ihr Vorhaben strukturieren
Erste Antwort innerhalb von 24 Arbeitsstunden durch eine namentlich benannte Ansprechperson. Verbindliches Angebot innerhalb von 48 Arbeitsstunden nach Festlegung des Leistungsumfangs. NDA auf Anfrage vor der Übermittlung vertraulicher Unterlagen.
Häufige Fragen
Welche Unterlagen helfen beim Vergleich zweier Buchhaltungsangebote?
Eine Mandatsvereinbarung mit Arbeitsergebnissen, Bearbeitungsfrequenz, eCDF-/RCS-Einreichungen, Mehrwertsteuer, Steuern, Lohnabrechnung, ausgeschlossenen Leistungen, Zusatzkosten und Beendigungsbedingungen. Vergleichen Sie Angebote mit gleichem Leistungsumfang.
Sind Sie eine Buchhaltungskanzlei oder ein Expert-comptable?
Financial Services Luxembourg ist eine in Luxemburg zugelassene Buchhaltungskanzlei beziehungsweise Fiduciaire (Genehmigung 10077274). Die Geldwäsche- und Terrorismusfinanzierungsaufsicht erfolgt durch die AED. Wir übernehmen Buchführung, Jahresabschlüsse, Mehrwertsteuer, Lohnabrechnung und Beratung zu transparenten Honoraren. Der Titel Expert-comptable ist Mitgliedern des Ordre des Experts-Comptables (OEC) vorbehalten. Erfordert Ihr Mandat beispielsweise vorbehaltene Bescheinigungen, koordinieren wir einen Expert-comptable der OEC.
Ist ein Buchhalter in Luxemburg vorgeschrieben?
Handelsgesellschaften müssen eine ordnungsgemäße Buchhaltung führen. Die Beauftragung einer Fiduciaire ist nicht für alle Gesellschaften gesetzlich vorgeschrieben, wird aber bei wachsender oder stärker strukturierter Tätigkeit, etwa als SARL oder SOPARFI, schnell unverzichtbar.
Können Sie meine Buchhaltung in Odoo führen?
Ja. Wir richten Odoo mit luxemburgischem Kontenplan, Mehrwertsteuer, Rechnungsstellung und Bankabstimmung ein und führen Ihre Buchhaltung direkt darin mit administrativem Kanzleizugang. Während ein Odoo-Integrator das System einrichtet und das Projekt anschließend abschließt, betreiben wir die Anwendung und erstellen laufend ordnungsgemäße Abschlüsse.
Welche Frist gilt für die Hinterlegung des Jahresabschlusses?
Die Gesellschafter- oder Hauptversammlung genehmigt den Abschluss innerhalb von 6 Monaten nach Geschäftsjahresende. Die Hinterlegung beim RCS folgt im nächsten Monat, also spätestens 7 Monate nach dem Abschlussstichtag. Die Daten werden auf eCDF validiert, danach wird der Abschluss beim RCS hinterlegt. Bei Verzug fallen Sanktionen an.
Wann wird ein zugelassener Abschlussprüfer benötigt?
Wenn die Gesellschaft in zwei aufeinanderfolgenden Geschäftsjahren zwei der drei Schwellenwerte überschreitet: Bilanzsumme 7,5 Mio. €, Nettoumsatz 15 Mio. € und 50 Beschäftigte. Unterhalb dieser Schwellen kann je nach Rechtsform ein Commissaire ausreichen.
Welche Faktoren beeinflussen die Buchhaltungshonorare?
Vier Größen sind entscheidend: monatliches Buchungsvolumen, Mehrwertsteuerregime mit monatlicher oder vierteljährlicher Erklärung und innergemeinschaftlichen oder reinen Inlandsumsätzen, Zahl der Lohnabrechnungen und Konsolidierungskreis. Auch Belegqualität und Abschlussstichtag wirken sich aus. Die einzelnen Pauschalen finden Sie auf unserer Honorarseite.
Kann ich den Buchhalter während des Jahres wechseln?
Ja. Wir prüfen die Unterlagen, übernehmen die Daten vom bisherigen Dienstleister und führen Mehrwertsteuer und Lohnabrechnung ohne Unterbrechung fort. Das erste Reporting erfolgt zum 15. des Folgemonats.
Welche Unterlagen sollen wir monatlich übermitteln?
Einkaufs- und Verkaufsrechnungen, Kontoauszüge, Spesenabrechnungen und Lohnunterlagen. Ein laufender Upload im Kundenbereich verkürzt die Bearbeitungszeit und senkt die Nachbearbeitungskosten gegenüber einer gebündelten Übermittlung am Quartalsende.
Übernehmen Sie verspätete oder unvollständige Buchhaltungen?
Ja. Wir erfassen zunächst die noch nicht abgeschlossenen Geschäftsjahre und fehlenden Erklärungen. Anschließend erstellen wir einen bezifferten Aufholplan und priorisieren Fristen mit erhöhtem Sanktionsrisiko: RCS-Hinterlegung, Mehrwertsteuer und CCSS.
Parameter geprüft am
- Gesetzliche Abschlussprüfung durch einen réviseur d’entreprises agréé: Bilanzsumme (zwei von drei Kriterien, zwei Geschäftsjahre): 7.500.000 EUR (gesetzliche Pflicht, Art. 35 und 69 des geänderten Gesetzes vom 19. Dezember 2002 (RCS, Buchführung, Jahresabschluss); Schwellenwerte durch die großherzogliche Verordnung vom 25. Oktober 2024 angehoben, geprüft am 17. September 2026; vorheriger Wert 4.400.000 EUR bis zum 31. Dezember 2023)
- Gesetzliche Abschlussprüfung: Nettoumsatzerlöse: 15.000.000 EUR (gesetzliche Pflicht, Art. 35 des Gesetzes vom 19. Dezember 2002, großherzogliche Verordnung vom 25. Oktober 2024, geprüft am 17. September 2026; vorheriger Wert 8.800.000 EUR bis zum 31. Dezember 2023)
Amtliche Quellen und Überprüfung
Diese Seite wird unter der redaktionellen Verantwortung von Mickaël LOC für Financial Services Luxembourg veröffentlicht (Niederlassungsgenehmigung 10077274). Die genannten Regeln sind bei den zuständigen Behörden anhand des konkreten Sachverhalts zu prüfen.
Ihr Vorhaben besprechen
KYC-Checkliste: diese Unterlagen vorbereiten
Fordern Sie nach Angabe Ihrer Kontaktdaten die Unterlagencheckliste und die Vertragsvorlagen der Kanzlei per E-Mail an. Persönliche Links, 30 Tage gültig. Die Checkliste und die Vertragsvorlagen liegen in französischer Fassung vor.